El 31,9% de las obras de transmisión de ampliación licitadas en el último período quedó desierto porque todas las ofertas superaron el valor máximo, frente al 20,4% del período anterior. Además, el 65% de las 144 obras cuyo avance sigue el Coordinador Eléctrico Nacional presenta atrasos. Son dos de las conclusiones del Informe Semestral de Monitoreo de la Competencia que publicó la Unidad de Monitoreo de la Competencia (UMC) del Coordinador en noviembre de 2026.
El informe también confirma el cambio de la matriz: a junio de 2026 la capacidad instalada llegó a cerca de 40,7 GW, la solar ya supera a la térmica y la potencia de las baterías pasó de 2,6 GW en enero a 5 GW en junio. Para la transmisión, la UMC propone actualizar los valores referenciales de las obras, indexar los contratos y estudiar subastas para asignar la capacidad de conexión.
Ver los datos en una tabla
| Obras de expansión registradas | 518 |
| Obras de ampliación desiertas por precio | 31,9% |
| Obras con atrasos | 65% |
| Baterías en el sistema | 5 GW |
Qué pasa con las obras de transmisión
Al 4 de agosto de 2026 había 518 obras de expansión de la transmisión registradas. De ellas, 466 habían sido licitadas al menos una vez y 93 seguían en proceso. Entre las 373 obras con procesos concluidos, 332 estaban adjudicadas.
| Obras de expansión de la transmisión (al 4 de agosto de 2026) | Cantidad |
|---|---|
| Obras registradas | 518 |
| Licitadas al menos una vez | 466 |
| Todavía en proceso de licitación | 93 |
| Con procesos concluidos | 373 |
| Adjudicadas | 332 |
| Licitadas en más de un proceso | 148 (32%) |
Fuente: Coordinador Eléctrico Nacional, Informe Semestral de Monitoreo de la Competencia, noviembre de 2026. Las obras con más llamados, seis cada una, fueron la ampliación en la subestación Río Blanco y el aumento de capacidad de la línea 1x66 kV El Maitén-El Paico-El Monte.
La UMC analizó en detalle las obras de ampliación, que desde la Ley 21.721 licitan los dueños de las instalaciones y ya no el Coordinador. Comparó un período anterior, con 108 obras, y uno actual, con 51 obras licitadas y 47 con resultado. La competencia mejoró: el promedio de ofertas por obra con ofertas subió de 1,59 a 2,05 y las obras con tres o más ofertas pasaron de 10,1% a 25,5%. Pero menos obras terminaron adjudicadas.
Ver los datos en una tabla
| Adjudicadas | Desiertas por superar el valor máximo | Sin ofertas | Descalificadas | |
|---|---|---|---|---|
| Período anterior (108 obras) | 47,2% | 20,4% | 24,1% | 8,3% |
| Período actual (47 obras con resultado) | 42,6% | 31,9% | 19,1% | 6,4% |
| Obras licitadas | 108 | 51 |
| Ofertas económicas | 108 | 76 |
| Promedio de ofertas por obra (con ofertas) | 1,59 | 2,05 |
| Valor adjudicado / valor referencial (promedio) | 2,15 veces | 2,54 veces |
| Obras adjudicadas | 47,2% | 42,6% |
| Desiertas por superar el valor máximo | 20,4% | 31,9% |
| Desiertas por falta de ofertas | 24,1% | 19,1% |
| Obras con tres o más ofertas | 10,1% | 25,5% |
La razón está en los precios. Las ofertas adjudicadas fueron, en mediana, más de dos veces el valor referencial de cada obra (2,06 y 2,16 veces en cada período), y la mediana de todas las ofertas subió de 2,46 a 2,94 veces. Para la UMC, los valores referenciales no reflejan los costos actuales de materiales, equipos, tipo de cambio y mano de obra. En las obras que se volvieron a licitar, el valor máximo se revisó al alza en 48 de 56 casos.
Por empresa, CGE concentró 20 de las 51 obras licitadas y 14 de las 27 que quedaron desiertas, aunque la UMC advierte que también fue la dueña con más obras en el período. En las carteras de Saesa y Transelec se adjudicaron siete de nueve y cuatro de cinco obras, respectivamente.
¿Tu empresa construye, opera o financia obras de transmisión o baterías? Llega a los lectores de Energía Futura.
Ver formatos publicitariosAtrasos en las obras de transmisión y ocho obras detenidas
A septiembre, 65% de las 144 obras en seguimiento tenía atrasos de distinta magnitud y más del 27% de las líneas de 500 kV incumplía algún índice de duración de indisponibilidades. El informe identifica además ocho obras de ampliación detenidas, entre ellas el aumento de capacidad de la línea 2x500 kV Alto Jahuel-Lo Aguirre y el aumento de capacidad de la línea 2x220 kV Ciruelos-Cautín, ambas de Transelec.
Los atrasos importan porque aumentan las congestiones, el vertimiento de energía renovable y los costos de operación. En las redes zonales también pueden frenar la conexión de nueva demanda, un problema que el mismo Coordinador ya había advertido en su diagnóstico de la transmisión zonal.
Las propuestas de la UMC
- Actualizar los valores referenciales de inversión de las obras que se vuelvan a licitar, con costos vigentes.
- Indexar el valor entre la adjudicación y el término de la obra, según materiales, tipo de cambio y mano de obra.
- Fijar los valores de reserva con los costos disponibles al momento de adjudicar, y evaluar que los propietarios construyan directamente las obras de menor valor.
- Medir el desempeño de la transmisión según sus efectos en congestiones, desacoples de costos marginales y vertimientos.
- Cambiar la asignación del acceso abierto: en vez del orden de llegada, convocatorias periódicas y subastas cuando las solicitudes superen la capacidad de un nudo. Lo recaudado podría financiar la transmisión.
La UMC también reitera dos recomendaciones que ya envió a la CNE el 1 de abril: pasar de pay as bid a pay as clear en las subastas de control de frecuencia y cambiar el tratamiento de los pagos laterales. Las propuestas sobre licitaciones se suman a las que el Coordinador presentó en octubre sobre libre competencia en el sector eléctrico.
La solar supera a la térmica y las baterías se duplican
En el primer semestre, la participación de la solar en la capacidad instalada subió de 31,7% a 33,5% y superó a la térmica, que bajó de 32,6% a 30,7%. Solar y eólica suman 50,5% de la capacidad, frente a 47,9% en diciembre de 2025. La capacidad total creció 4,3% en el semestre y 7,9% en doce meses.
Ver los datos en una tabla
| Solar | Térmica | Hidroeléctrica | Eólica | |
|---|---|---|---|---|
| Ene-25 | 11,3 GW | 12,5 GW | 7,6 GW | 5,3 GW |
| Feb-25 | 11,4 GW | 12,5 GW | 7,6 GW | 5,3 GW |
| Mar-25 | 11,7 GW | 12,5 GW | 7,6 GW | 5,5 GW |
| Abr-25 | 11,7 GW | 12,5 GW | 7,6 GW | 5,6 GW |
| May-25 | 11,7 GW | 12,5 GW | 7,6 GW | 5,6 GW |
| Jun-25 | 11,8 GW | 12,5 GW | 7,6 GW | 5,8 GW |
| Jul-25 | 11,8 GW | 12,5 GW | 7,6 GW | 5,8 GW |
| Ago-25 | 11,9 GW | 12,5 GW | 7,6 GW | 6,2 GW |
| Sep-25 | 12,1 GW | 12,5 GW | 7,6 GW | 6,3 GW |
| Oct-25 | 12,3 GW | 12,5 GW | 7,6 GW | 6,3 GW |
| Nov-25 | 12,3 GW | 12,8 GW | 7,5 GW | 6,3 GW |
| Dic-25 | 12,4 GW | 12,8 GW | 7,5 GW | 6,3 GW |
| Ene-26 | 12,7 GW | 12,5 GW | 7,5 GW | 6,3 GW |
| Feb-26 | 13,0 GW | 12,4 GW | 7,6 GW | 6,3 GW |
| Mar-26 | 13,1 GW | 12,5 GW | 7,6 GW | 6,4 GW |
| Abr-26 | 13,3 GW | 12,5 GW | 7,6 GW | 6,4 GW |
| May-26 | 13,4 GW | 12,5 GW | 7,6 GW | 6,7 GW |
| Jun-26 | 13,7 GW | 12,5 GW | 7,6 GW | 6,9 GW |
| Tecnología | Diciembre de 2025 | Junio de 2026 |
|---|---|---|
| Solar | 31,7% | 33,5% |
| Térmica | 32,6% | 30,7% |
| Hidroeléctrica | 19,3% | 18,5% |
| Eólica | 16,2% | 17% |
| Geotérmica | 0,2% | 0,2% |
Fuente: Coordinador Eléctrico Nacional, Informe Semestral de Monitoreo de la Competencia, gráfico 1.A.1, participación en la capacidad instalada.
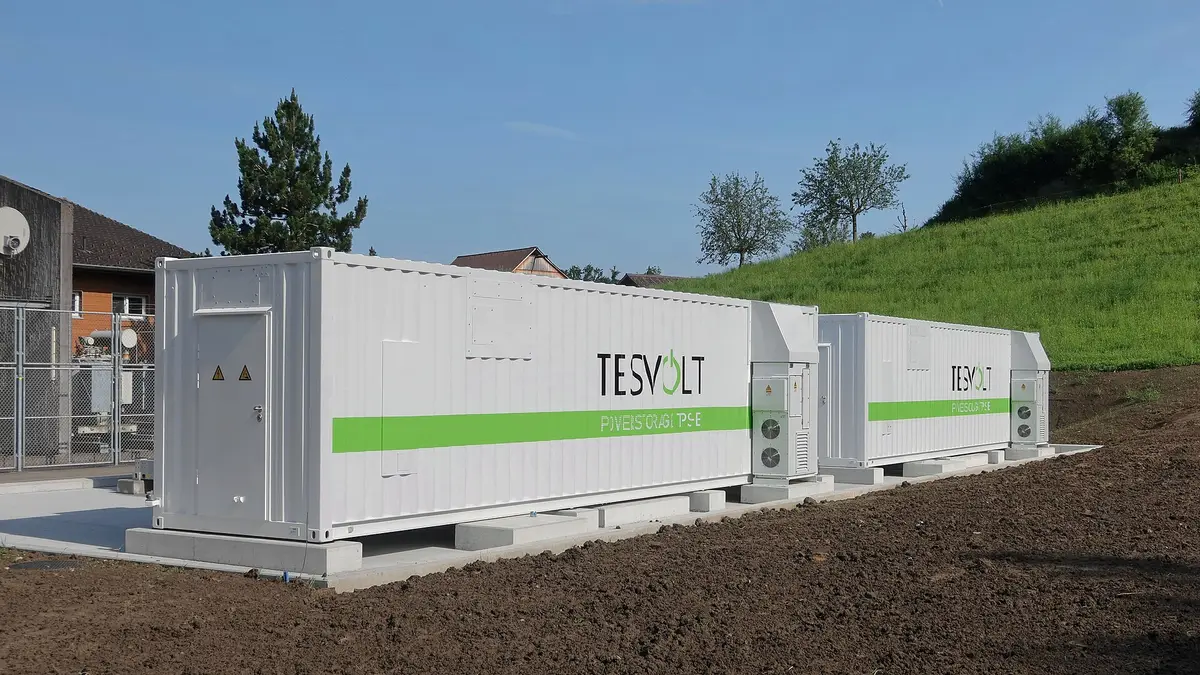
Las baterías son el cambio más rápido. Su potencia casi se duplicó en seis meses, de 2,6 GW a 5 GW, y la energía que descargan cada día se acercó a 10 GWh a fines de junio. Cargan en las horas de sol y devuelven la energía sobre todo después de la puesta del sol. En los servicios de control de frecuencia, las baterías llegaron a participaciones de entre 48% y 64% en el servicio de bajada. El efecto sobre los precios lo analizamos en la nota sobre el costo marginal y las baterías.
La cadena de pagos y las empresas con más deuda
En el mercado de corto plazo, la deuda vencida promedió 1,59% de lo facturado entre enero y septiembre, con un máximo de 3% en abril. En septiembre cerró en $2.830 millones, 38,6% menos que en agosto. Las 20 mayores deudoras sin garantía sumaban $945 millones, el 33,4% del total, y la UMC recomienda reforzar el régimen de garantías.
Preguntas frecuentes
¿Por qué quedan desiertas las obras de transmisión?
Porque las ofertas superan el valor máximo fijado. Según la UMC, los valores referenciales no reflejan los costos actuales; las ofertas adjudicadas fueron, en mediana, más de dos veces ese valor.
¿Cuántas obras de transmisión están atrasadas?
El 65% de las 144 obras cuyo avance sigue el Coordinador tenía atrasos a septiembre de 2026.
¿Cuántas baterías hay en el sistema eléctrico chileno?
Cerca de 5 GW de potencia a junio de 2026, casi el doble de los 2,6 GW de enero, según el informe.
¿Qué es la Unidad de Monitoreo de la Competencia?
Es el área del Coordinador Eléctrico Nacional que vigila las condiciones de competencia del mercado eléctrico. Publica informes semestrales y anuales y puede proponer cambios normativos a la CNE.